Apartamento em SP Venda: Guia Completo 2026
Quinta, 24 de setembro de 2026

 SEGUNDO IMÓVEL
Conquistar a casa própria em São Paulo exige planejamento financeiro e conhecimento sobre os benefícios disponíveis no mercado atual. Os apartamentos com subsídio do governo em São Paulo são uma oportunidade real para famílias e investidores que querem acessar condições de financiamento diferenciadas em 2026. Entender as regras vigentes, os limites de renda e as regiões com melhor oferta é o primeiro passo para garantir um negócio seguro e com bom potencial de valorização.
O Segundo Imóvel reúne opções de mais de 370 construtoras para que você compare empreendimentos enquadráveis nas regras atuais sem perder tempo com buscas dispersas. Este guia mostra como funcionam os programas habitacionais, os valores envolvidos e os cuidados essenciais para evitar erros comuns na contratação do crédito subsidiado.
A habitação popular na cidade combina políticas federais e iniciativas locais, e essas camadas de benefício podem decidir se seu crédito imobiliário sai do papel neste ano.
É fundamental distinguir o programa federal MCMV das iniciativas geridas pela CDHU ou Cohab-SP: cada um tem objetivos e públicos diferentes dentro da capital. O Minha Casa Minha Vida foca no subsídio direto à compra e na redução da taxa de juros para o mercado privado. Já os programas estaduais costumam atuar em parcerias específicas ou atender faixas de vulnerabilidade social que o modelo federal não cobre por completo. Para a maioria de quem busca apartamentos novos em São Paulo, o MCMV é a porta de entrada principal, mas vale conhecer as ações complementares do estado: em alguns bairros há convênios ativos para urbanização ou produção habitacional que abrem portas extras.
A elegibilidade para os subsídios depende da renda bruta familiar mensal e de quem compõe o núcleo familiar declarado na simulação. Em 2026, as faixas de renda foram ajustadas para acompanhar a inflação e o custo de vida metropolitano. Isso permite que famílias com rendimentos um pouco superiores aos de anos anteriores ainda se qualifiquem para as faixas mais vantajosas. Incluir dependentes, cônjuge ou outros membros que compõem a renda familiar pode mudar bastante o teto de subsídio disponível: eleva a capacidade de compra ou garante uma taxa de juros menor. Declare todos os membros corretamente, porque omitir renda pode levar à reprovação futura ou à devolução de valores recebidos indevidamente.
Esta etapa define, na prática, se a compra é viável, porque os tetos de avaliação mudam conforme a localização do empreendimento dentro da região metropolitana.
Os limites de valor de imóvel para enquadramento no MCMV em São Paulo variam por sub-região, já que o custo do solo na capital é bem diferente do das cidades vizinhas. Empreendimentos na Zona Leste, perto da Linha 3-Vermelha e dos corredores de ônibus da Radial Leste, concentram a maior parte dos lançamentos elegíveis ao Faixa 2 do MCMV, porque o preço do solo ali é compatível com os tetos do programa. Regiões centrais ou bairros consolidados têm tetos maiores, mas também preços base mais altos. Isso exige um cálculo preciso para confirmar se o benefício compensa o custo adicional do metro quadrado nessas áreas.
O Fundo de Garantia funciona como uma alavanca financeira poderosa quando combinado com o subsídio governamental: reduz o saldo devedor ou aumenta o valor do imóvel que você pode comprar. Dá para usar o FGTS na entrada, na amortização de prestações ou na quitação do saldo residual, desde que respeitados os intervalos legais entre utilizações e os limites percentuais sobre o valor de avaliação. Para entender todas as nuances dessa combinação, veja nosso material completo sobre uso do FGTS no Minha Casa Minha Vida antes de fazer sua simulação definitiva.
Em 2026, o programa Minha Casa Minha Vida mantém taxas de juros nominais entre 4% e 8% ao ano para as faixas de menor renda, bem abaixo das taxas de mercado imobiliário convencional. Essa diferença de pontos percentuais gera uma economia acumulada expressiva ao longo de trinta anos de financiamento. A parcela mensal fica compatível com orçamentos familiares que não suportariam as condições de balcão tradicionais. O subsídio não é só um desconto no momento da compra: também protege seu orçamento doméstico contra oscilações futuras.
A geografia do subsídio em São Paulo segue de perto a infraestrutura de transporte e os vetores de expansão urbana que recebem investimento público.
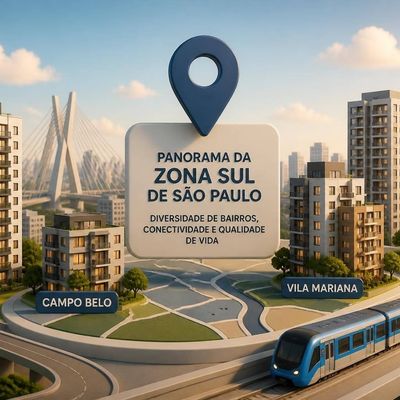
Essas duas zonas historicamente concentram o maior volume de unidades enquadráveis, por causa da disponibilidade de terrenos e da rede de serviços básicos já consolidada. A Zona Leste se destaca pela malha de transporte densa e pelas grandes glebas que permitem empreendimentos de escala, mantendo o preço final dentro dos tetos do programa mesmo com a valorização recente. A Zona Sul oferece oportunidades em bairros que passaram por regularização fundiária e melhoria urbana, o que atrai construtoras interessadas em atender a demanda reprimida por moradia digna na região.
Bairros nas franjas da capital, mas servidos por corredores de ônibus ou estações de trem da CPTM, oferecem o melhor custo-benefício para quem depende do subsídio máximo. A conexão rápida com centros empregadores compensa a distância física, e a chegada de novas linhas de mobilidade tende a valorizar essas regiões nos próximos anos. Se você prioriza a parcela mensal em vez da localização central, esses bairros oferecem unidades mais amplas ou com melhores acabamentos pelo mesmo valor de um estúdio em área nobre.
O centro expandido de São Paulo vive um ciclo de renovação que inclui a conversão de edifícios antigos e novos lançamentos compactos voltados ao mercado popular. Essas unidades aproveitam incentivos municipais e federais para oferecer moradia em áreas com infraestrutura completa de comércio, saúde e lazer, o que reduz bastante o deslocamento diário. Para quem busca praticidade em uma região já consolidada, os imóveis próximos ao metrô no centro são uma alternativa viável aos bairros dormitório tradicionais.
A burocracia não precisa ser um obstáculo se você organizar seus documentos com antecedência e entender os critérios de análise automatizada dos agentes financeiros.
Documentos pessoais atualizados, comprovantes de renda dos últimos três meses e extratos do FGTS formam a base obrigatória de qualquer simulação de crédito subsidiado. Casais devem apresentar certidão de casamento ou união estável, além dos documentos individuais, já que a composição de renda é automática nesses casos. Autônomos precisam caprichar na comprovação com declarações de imposto de renda e movimentação bancária consistente, porque a ausência de holerite exige evidências mais robustas de capacidade de pagamento. Organize essa documentação antes de procurar uma construtora para agilizar a emissão da carta de crédito.
Restrições cadastrais leves ou inconsistências em bases de dados públicas podem travar a liberação do subsídio mesmo com seu nome limpo nos órgãos de proteção ao crédito. Verifique se seus dados na Receita Federal batem com seus documentos atuais e se não há pendências ligadas a financiamentos habitacionais anteriores. Resolver isso antes evita perder oportunidades de lançamento por atrasos administrativos que poderiam ter sido resolvidos em poucos dias úteis. Quem busca o primeiro apartamento pode seguir nosso guia seguro para primeiro imóvel para passar por essa etapa com mais confiança.
Comprar um imóvel em construção com benefícios governamentais junta a segurança do subsídio ao potencial financeiro do cronograma de obras.
Comprar na fase de lançamento permite travar um preço base inferior ao Valor Geral de Vendas projetado para a entrega das chaves, o que captura o ganho de capital natural do ciclo de construção. O fluxo de pagamento durante a obra costuma ser escalonado e compatível com a evolução patrimonial, o que facilita o planejamento financeiro até a assinatura do financiamento definitivo. A aquisição na planta com subsídio exige atenção redobrada ao INCC, porque a correção monetária durante a obra pode elevar o saldo devedor além do previsto, caso o fluxo de pagamento não seja bem planejado.
Negociar com construtoras consolidadas em São Paulo dá proteção jurídica sólida, especialmente quando o empreendimento já tem registro de incorporação e alvarás regulares. O Segundo Imóvel reúne opções verificadas de parceiros confiáveis, e você pode filtrar especificamente por projetos que respeitam as exigências legais para uso de recursos subsidiados. Essa curadoria elimina o risco de negociar com empresas irregulares e garante que seu investimento fique amparado pelas garantias previstas no Código de Defesa do Consumidor e na Lei de Incorporações.
Evitar armadilhas financeiras e conceituais é tão importante quanto encontrar o imóvel ideal, para que o subsídio realmente beneficie seu patrimônio.
O subsídio governamental é um recurso público vinculado à sua renda e ao valor de avaliação do imóvel, não um abatimento negociável sobre o preço de tabela da construtora. Somar indevidamente descontos comerciais promocionais ao valor do subsídio oficial cria expectativas irreais, porque o sistema bancário recalcula o benefício com base exclusivamente no valor final de venda registrado em contrato. O desconto da construtora reduz o preço do imóvel, o que pode até aumentar o subsídio disponível, mas nunca se soma aritmeticamente a ele como dois benefícios independentes.
Embora existam isenções fiscais para imóveis populares em certas faixas de valor, as taxas registrais e o Imposto de Transmissão de Bens Imóveis variam conforme o município e o valor venal do bem. Muitos compradores focam só na parcela do financiamento e esquecem de reservar recursos para escritura e registro, o que compromete o orçamento logo após a entrega das chaves. Inclua esses custos no planejamento financeiro inicial para evitar surpresas na reta final da aquisição.
Este tipo de programa habitacional não resolve problemas de crédito negativo grave nem substitui a reserva financeira para despesas iniciais de mudança e documentação. Ele é uma ferramenta de acesso à moradia para quem tem capacidade de pagamento comprovada e perfil compatível com as regras vigentes, não um mecanismo universal de assistência social desvinculado da análise de risco bancário.
Para encontrar apartamentos novos à venda em São Paulo que se enquadrem nas regras de 2026, use a plataforma do Segundo Imóvel para comparar ofertas de forma transparente. Se você tem interesse em explorar a compra de apartamento na planta com subsídio, agende uma consultoria especializada para analisar seu perfil e identificar as melhores oportunidades disponíveis hoje.
