Comprar imóvel com lazer completo compensa?
Terça, 22 de setembro de 2026

 SEGUNDO IMÓVEL
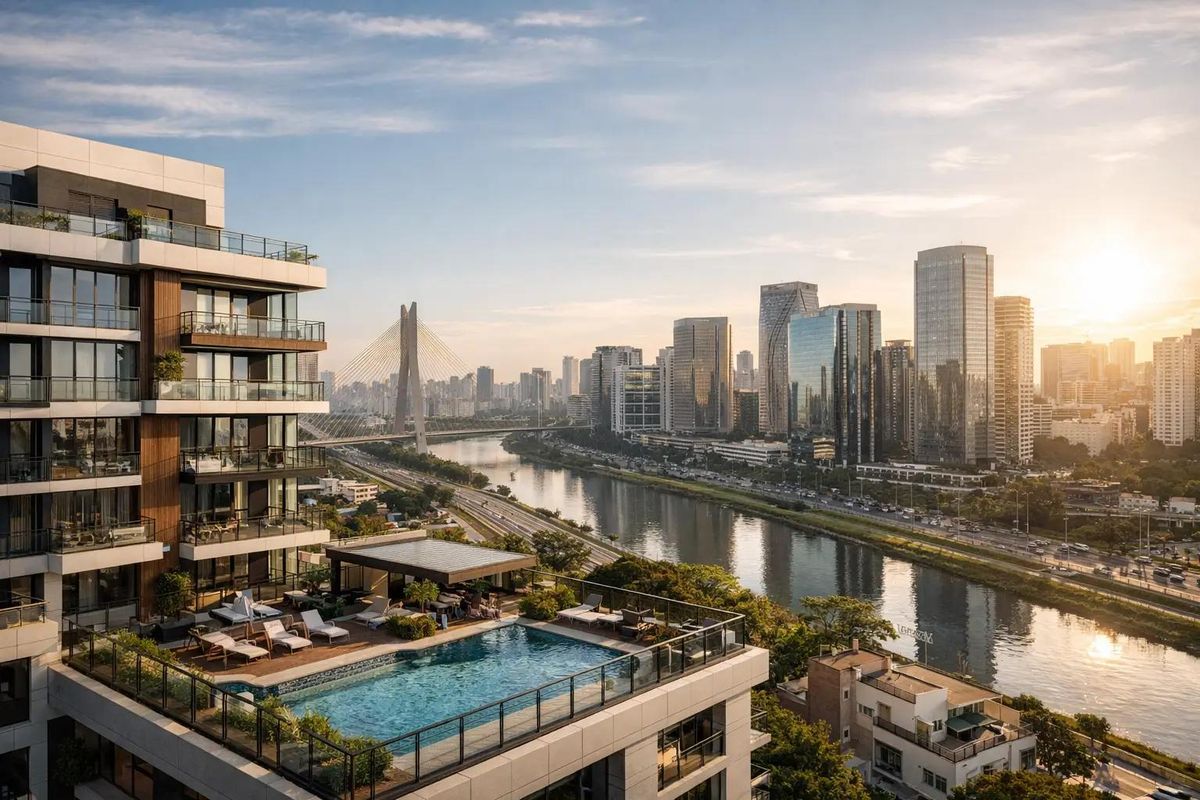
O valor anunciado de um apartamento é apenas o ponto de partida da compra. A forma como pagará a entrada, as prestações durante a obra e o saldo final pode alterar muito o custo total. Por isso, a comparação entre financiamento bancário versus financiamento construtora deve começar antes da reserva da unidade, especialmente num lançamento em São Paulo, onde localização, prazo de entrega e potencial de valorização pesam na decisão.
Não existe uma resposta única. O financiamento pela construtora pode facilitar o acesso a um imóvel em construção e permitir condições iniciais mais flexíveis. Já o crédito bancário tende a oferecer prazos longos para liquidar o saldo devedor, mas exige aprovação de crédito e atenção às taxas. A melhor alternativa é a que cabe no orçamento de hoje e continua a caber quando receber as chaves.
No financiamento bancário, o banco disponibiliza uma parte relevante do valor do imóvel e o comprador reembolsa esse montante em prestações mensais, normalmente ao longo de muitos anos. A operação depende de análise de rendimentos, histórico de crédito, documentação, avaliação do imóvel e valor da entrada. Em imóveis prontos, este caminho pode ser iniciado logo após a negociação. Em lançamentos, é comum que a contratação definitiva ocorra perto da entrega da obra.
No financiamento da construtora, a negociação é feita directamente com a empresa responsável pelo empreendimento. Em muitos lançamentos, a condição inclui sinal, entrada parcelada, prestações mensais durante a construção e uma ou mais parcelas intermédias, frequentemente designadas anuais ou semestrais. Na entrega das chaves, o saldo devedor costuma ser liquidado com recursos próprios, financiamento bancário ou outra solução acordada.
Na prática, a construtora financia a fase inicial da compra, enquanto o banco pode financiar o saldo devedor de longo prazo. Confundir estas etapas é um erro que leva muitos compradores a assumir uma unidade sem planear como pagar o valor restante na entrega.
Para quem compra na planta, a construtora pode apresentar uma porta de entrada mais acessível. A entrada parcelada ajuda a organizar o pagamento sem concentrar todo o capital no momento da assinatura. Esta flexibilidade é útil para casais que estão a formar património, profissionais com rendimento crescente ou investidores que pretendem preservar liquidez durante a obra.
Outro benefício é a negociação comercial. Dependendo do empreendimento, pode ser possível ajustar o calendário de pagamentos, distribuir melhor as parcelas ou aproveitar campanhas pontuais. Num apartamento novo bem localizado, próximo do metro, CPTM ou monotrilho, esta condição pode viabilizar a compra de uma unidade com maior procura futura.
Mas flexibilidade não significa custo menor. Os valores pagos durante a construção são habitualmente corrigidos pelo INCC ou pelo índice definido no contrato. Se a obra durar vários anos, a actualização pode elevar as prestações e o saldo devedor. É indispensável pedir uma simulação com a previsão de correcção, não apenas olhar para a prestação inicial apresentada na tabela.
Também vale verificar se haverá uma parcela de chaves significativa. Uma entrada aparentemente leve pode esconder um valor elevado na entrega. Quem não tiver poupança suficiente nesse momento precisará de aprovação bancária para financiar o saldo, e essa aprovação não deve ser tratada como garantida.
Antes de assinar, some o sinal, as prestações mensais, as parcelas anuais, a parcela de chaves e o saldo previsto para financiamento. Depois, compare este total com a sua capacidade real de pagamento, considerando despesas que surgem quando o imóvel é entregue: condomínio, IPTU, mudança, mobiliário e eventuais custos de documentação.
Se pretende usar FGTS, confirme antecipadamente se cumpre as regras aplicáveis e em que momento o recurso poderá entrar na operação. O uso do fundo pode reduzir a necessidade de crédito, mas depende do perfil do comprador, do imóvel e da modalidade contratada.
O banco é normalmente a escolha mais adequada para diluir um saldo elevado por um prazo longo. Isto reduz a pressão mensal em comparação com um pagamento directo à construtora em poucos anos. Para uma família que compra um imóvel pronto para morar, ou para quem chega à entrega da obra com um saldo expressivo, esta pode ser a solução que torna a aquisição sustentável.
As taxas, os sistemas de amortização e os prazos variam entre instituições. Uma prestação inicial menor nem sempre representa a melhor proposta, porque o custo total do contrato pode ser superior. É preciso analisar a taxa de juros, os seguros obrigatórios, as tarifas, o indexador, o prazo e as regras de amortização antecipada.
A principal limitação é a análise de crédito. O banco avaliará os rendimentos comprovados, o comprometimento mensal, as dívidas existentes e a documentação do imóvel. Se o crédito aprovado for menor do que o esperado, o comprador terá de aumentar a entrada ou escolher uma unidade com preço mais adequado.
Em obras financiadas por banco, pode ainda existir a taxa de evolução de obra, cobrada conforme os recursos são libertados durante a construção. Este valor precisa de entrar no planeamento, pois pode coexistir com a entrada negociada com a construtora até à entrega das chaves.
A decisão deve partir do custo total e do fluxo de caixa, não de uma única parcela promocional. Peça a tabela de pagamentos completa à construtora e a simulação detalhada ao banco. Em seguida, observe quatro pontos que fazem diferença:
Uma regra prudente é não comprometer toda a margem financeira com a prestação. Quem compra um studio para investimento precisa prever períodos sem arrendamento, condomínio e manutenção. Quem compra para morar deve considerar mudanças de rendimento, filhos, despesas de saúde ou outros planos familiares. Comprar bem é manter capacidade de escolha depois da assinatura.
Num lançamento com entrega prevista para daqui a dois ou três anos, o financiamento da construtora pode fazer sentido para construir entrada ao longo do tempo. É uma estratégia comum para quem ainda não tem todo o valor disponível, mas tem disciplina para reservar recursos e deseja comprar num bairro com tendência de valorização.
Num apartamento pronto, a necessidade costuma ser diferente. O comprador quer receber as chaves rapidamente, mudar-se ou colocar o imóvel no mercado de arrendamento. Neste cenário, o financiamento bancário pode ser mais directo, desde que a aprovação de crédito e a avaliação do imóvel estejam alinhadas com o preço negociado.
Para investidores, a análise deve ser ainda mais objectiva. Um imóvel perto de transporte, serviços e polos de emprego pode ter boa liquidez, mas o retorno precisa de compensar os encargos da compra. Uma condição de pagamento confortável durante a obra não justifica um investimento se o saldo final, o condomínio ou o preço por metro quadrado reduzir a rentabilidade esperada.
Peça informação clara sobre o índice de correcção das prestações, o valor estimado da parcela de chaves, a previsão de entrega e as condições em caso de atraso. Questione também se a construtora aceita antecipação de parcelas com desconto e quais são as regras para cessão de direitos, caso os seus planos mudem antes da entrega.
Do lado do banco, procure saber qual o valor máximo que pode financiar no seu perfil, qual o prazo disponível e como a prestação pode evoluir. Uma pré-análise de crédito antes de avançar reduz surpresas e dá mais força para negociar a unidade certa.
No Segundo Imóvel, comparar empreendimentos de diferentes construtoras permite analisar preço, localização, fase da obra e condições comerciais com mais objectividade. A proposta ideal não é apenas a que apresenta a menor entrada, mas a que combina um bom apartamento, mobilidade, potencial de valorização e um plano de pagamento que respeita os seus próximos anos.
A compra de um imóvel novo exige números claros e decisão rápida quando surge uma boa oportunidade, mas nunca pressa para assumir uma dívida mal dimensionada. Ao colocar lado a lado o calendário da construtora e a simulação bancária, terá uma base mais segura para escolher a unidade que faz sentido para morar ou investir.
