Apartamento à Venda em SP: Guia Completo 2026
Domingo, 20 de setembro de 2026

 SEGUNDO IMÓVEL
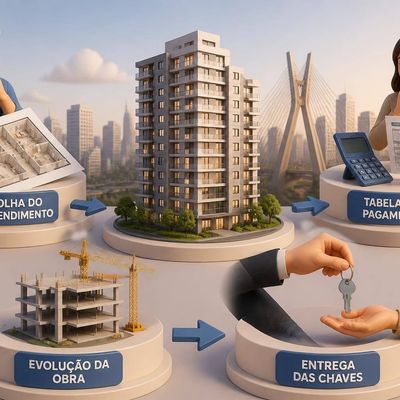
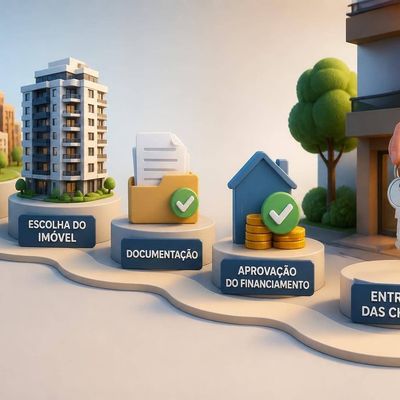
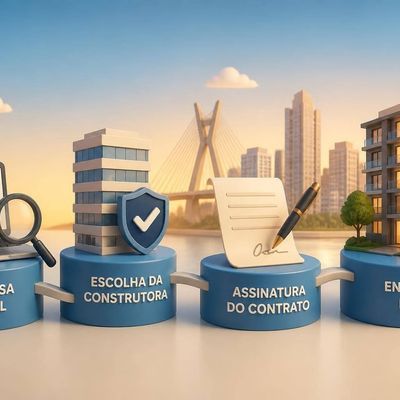
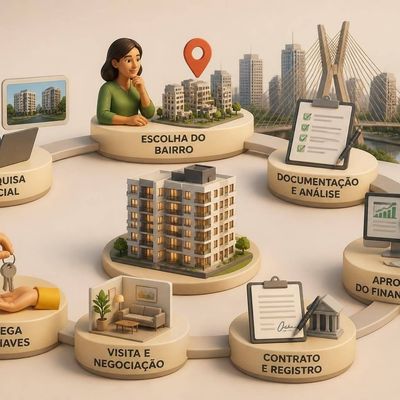
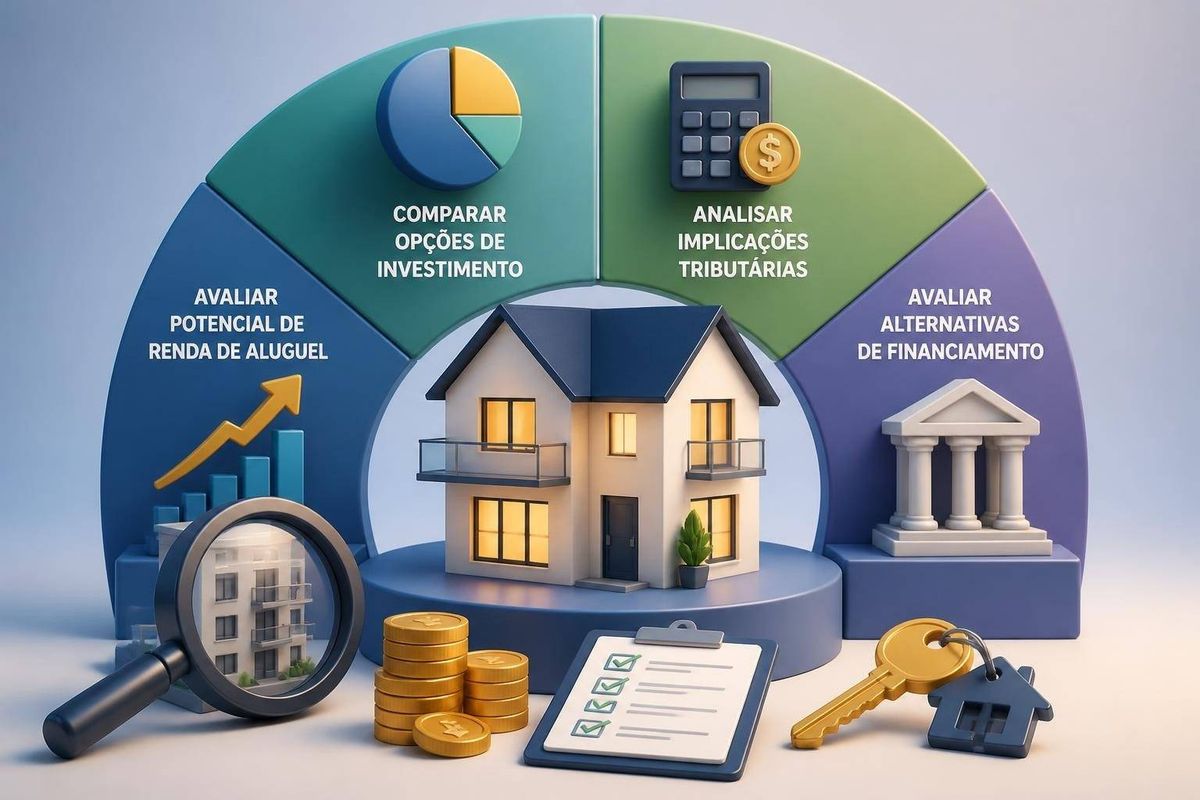
A aquisição de um segundo imóvel representa um marco importante na vida financeira de muitos brasileiros. Seja para investimento, moradia de temporada, renda de aluguel ou para os filhos, essa decisão exige planejamento cuidadoso e conhecimento detalhado sobre aspectos tributários, financeiros e estratégicos. Em 2026, o mercado imobiliário paulista apresenta oportunidades diversificadas, com centenas de construtoras oferecendo empreendimentos em diferentes faixas de preço e regiões.
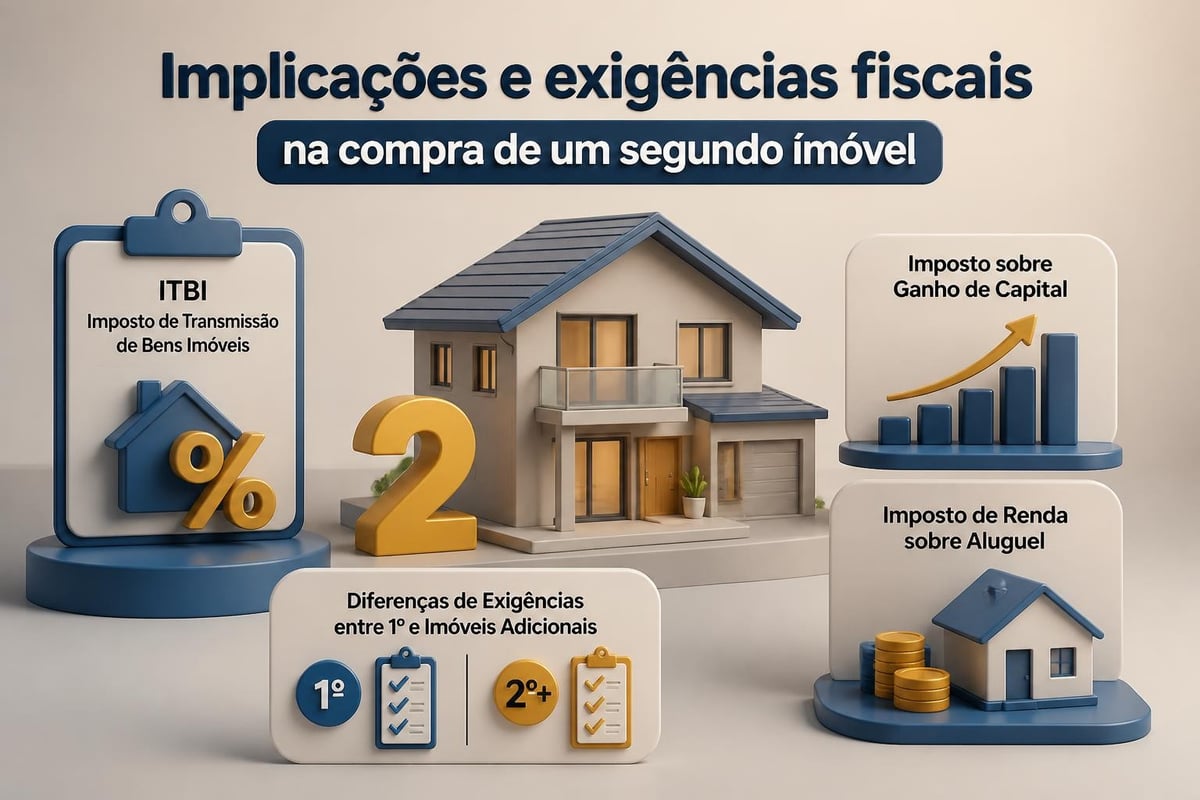
A tributação diferenciada é um dos principais fatores que distinguem a compra de um segundo imóvel da aquisição da primeira moradia. Enquanto a primeira propriedade pode se beneficiar de isenções e condições especiais, o segundo imóvel geralmente está sujeito a regras fiscais mais rigorosas.
O ITBI incide sobre todas as transações imobiliárias, independentemente de ser o primeiro ou segundo imóvel. Em São Paulo, a alíquota padrão é de 3% sobre o valor venal ou de transação, prevalecendo o maior. A Prefeitura de São Paulo disponibiliza informações detalhadas sobre ITBI, incluindo procedimentos de recolhimento e possibilidades de isenção em casos específicos.
Pontos importantes sobre ITBI:
Pagamento obrigatório antes do registro em cartório
Cálculo baseado no maior valor entre venal e transação
Não há isenção para segundo imóvel
Prazo de recolhimento conforme legislação municipal
Quando um proprietário vende um imóvel para adquirir outro, as regras de ganho de capital tornam-se cruciais. A isenção de imposto sobre ganho de capital, disponível na venda da primeira moradia, só se aplica se o proprietário não tiver vendido outro imóvel nos últimos cinco anos e utilizar todo o recurso na compra de outro imóvel residencial dentro de 180 dias.
Para um segundo imóvel, essa isenção geralmente não se aplica. A Receita Federal estabelece regras específicas sobre ganho de capital, que devem ser cuidadosamente observadas.
|
Situação |
Alíquota IR |
Isenção Possível |
|---|---|---|
|
Venda única imóvel (até R$ 440 mil) |
15% a 22,5% |
Sim, com condições |
|
Venda segundo imóvel |
15% a 22,5% |
Não |
|
Venda para compra de outro |
Variável |
Só se cumprir requisitos |
O financiamento de um segundo imóvel apresenta particularidades que diferem significativamente da primeira compra. As instituições financeiras avaliam com maior rigor a capacidade de pagamento, considerando que o comprador já possui compromisso com outra propriedade.
O Banco Central do Brasil esclarece as diferenças entre SFH e SFI em suas orientações sobre crédito imobiliário. Para o segundo imóvel, o SFI frequentemente torna-se a única opção viável, especialmente quando o valor ultrapassa os limites do SFH ou quando a propriedade não se destina à moradia própria.
Comparação SFH x SFI para segundo imóvel:
SFH: Limite de valor, taxas reguladas, prazo até 35 anos, restrições de uso
SFI: Sem limite de valor, taxas livres, condições flexíveis, aceita investimento
FGTS: Geralmente indisponível para segundo imóvel
Entrada: Normalmente exige percentual maior (mínimo 30-40%)
Os bancos consideram diversos fatores ao avaliar o financiamento de um segundo imóvel. A renda comprometida com o primeiro financiamento reduz a capacidade de endividamento disponível, limitando o valor aprovado para a segunda operação.
Critérios avaliados pelas instituições:
Comprometimento de renda total (geralmente máximo 30-35%)
Histórico de pagamento do primeiro financiamento
Score de crédito e restrições cadastrais
Comprovação de renda adicional ou coobrigado
Finalidade do segundo imóvel (moradia ou investimento)
Adquirir um segundo imóvel como investimento requer análise criteriosa de retorno, valorização e liquidez. Em São Paulo, o mercado oferece oportunidades em diferentes nichos, desde studios compactos até apartamentos de médio e alto padrão.
A rentabilidade de um segundo imóvel destinado à locação depende de múltiplos fatores. Dados do FipeZAP e relatórios do mercado imobiliário fornecem indicadores importantes para avaliar a viabilidade do investimento em diferentes regiões.
|
Indicador |
Meta Recomendada |
Observações |
|---|---|---|
|
Rentabilidade bruta anual |
4% a 7% |
Sem descontar impostos e despesas |
|
Rentabilidade líquida |
2,5% a 5% |
Após IR, IPTU, condomínio, manutenção |
|
Vacância esperada |
Máximo 10% |
Períodos sem locatário no ano |
|
Valorização anual |
IPCA + 2% a 5% |
Depende da localização e região |
A localização determina tanto o potencial de valorização quanto a facilidade de locação. Apartamentos próximos ao metrô, CPTM e monotrilho tendem a apresentar maior liquidez e demanda constante. Regiões como Barueri e seus bairros estratégicos oferecem diferentes perfis de investimento.
Fatores-chave na escolha da localização:
Proximidade a transporte público de massa
Infraestrutura comercial e serviços
Perfil de demanda locatícia (estudantes, profissionais, famílias)
Potencial de desenvolvimento da região
Histórico de valorização nos últimos anos
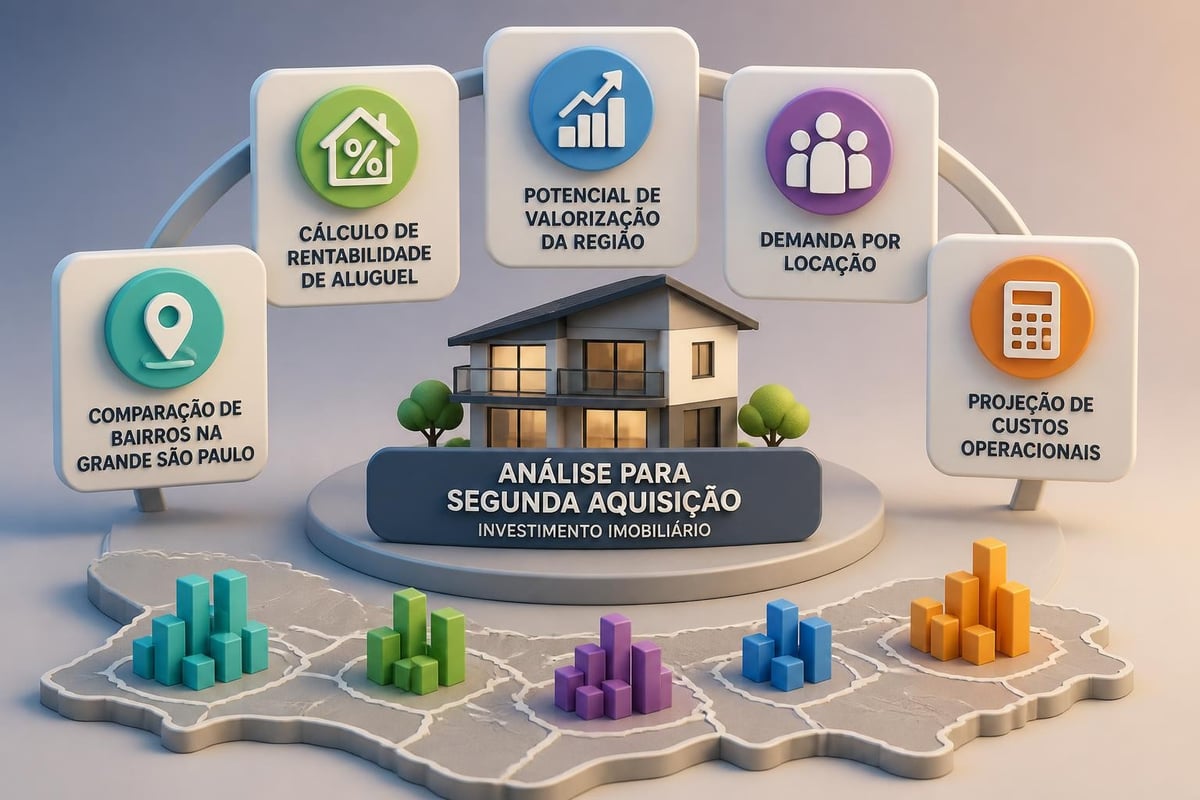
A compra de um segundo imóvel exige planejamento financeiro robusto, considerando não apenas o valor de aquisição, mas todos os custos associados e o impacto no orçamento mensal.
Além do valor do imóvel, diversos custos devem ser considerados no planejamento. Empreendimentos em construção frequentemente oferecem condições de pagamento mais flexíveis, enquanto imóveis prontos para morar exigem recursos imediatos.
Custos na aquisição:
Entrada ou sinal (20% a 40% do valor)
ITBI (3% sobre o valor)
Registro em cartório (aproximadamente 1%)
Taxas de avaliação e vistoria
Corretagem (se aplicável)
Custos mensais recorrentes:
Parcela do financiamento
IPTU
Condomínio
Seguro residencial
Manutenção preventiva
Em 2026, as condições de crédito imobiliário refletem o cenário macroeconômico brasileiro. A taxa Selic e as políticas monetárias influenciam diretamente o custo do financiamento. Segundo análises do setor imobiliário da Deloitte, a compreensão das tendências econômicas é fundamental para timing de compra.
Proprietários que optam por locar o segundo imóvel precisam estar atentos às obrigações tributárias sobre os rendimentos de aluguel. A tributação correta evita problemas com a Receita Federal e otimiza a carga fiscal.
Os rendimentos de aluguel devem ser declarados mensalmente através do Carnê-Leão e, anualmente, na declaração de Imposto de Renda. A Agência Brasil oferece orientações práticas sobre como declarar ganhos com aluguel, incluindo deduções permitidas e prazos.
Deduções permitidas no Carnê-Leão:
IPTU e taxas municipais
Condomínio (se pago pelo proprietário)
Comissão de imobiliária ou administradora
Despesas com manutenção e reparos necessários
Seguro do imóvel
As alíquotas do Imposto de Renda sobre rendimentos de aluguel seguem a tabela progressiva, variando de isenção (para valores mensais até R$ 2.259,20 em 2026) até 27,5% para rendimentos superiores a R$ 4.664,68 mensais.
|
Faixa de Renda Mensal |
Alíquota |
Parcela a Deduzir |
|---|---|---|
|
Até R$ 2.259,20 |
Isento |
- |
|
De R$ 2.259,21 até R$ 2.826,65 |
7,5% |
R$ 169,44 |
|
De R$ 2.826,66 até R$ 3.751,05 |
15% |
R$ 381,44 |
|
De R$ 3.751,06 até R$ 4.664,68 |
22,5% |
R$ 662,77 |
|
Acima de R$ 4.664,68 |
27,5% |
R$ 896,00 |
Comprar diretamente das construtoras apresenta vantagens significativas, especialmente para quem busca um segundo imóvel. O Portal Das Construtoras SP concentra mais de 370 construtoras, facilitando a comparação de condições e oportunidades.
Os lançamentos imobiliários oferecem preços mais atrativos e flexibilidade de pagamento durante a construção. Para investidores que buscam um segundo imóvel, essa modalidade permite distribuir o investimento ao longo do tempo e potencialmente capturar valorização durante a obra.
Vantagens dos lançamentos:
Preços promocionais de lançamento
Pagamento parcelado durante a obra
Possibilidade de escolha de unidades e andares
Valorização potencial até a entrega
Condições especiais direto da construtora
Vantagens dos imóveis prontos:
Ocupação ou locação imediata
Visualização real do produto
Condomínio já estabelecido
Sem risco de atraso de obra
Possibilidade de negociação de preço
Para quem busca Apartamentos e studios como segundo imóvel, seja para investimento ou uso familiar, o SEGUNDO IMÓVEL oferece acesso direto a centenas de construtoras paulistas, com opções que vão desde programas como Minha Casa Minha Vida até empreendimentos de médio e alto padrão em regiões estratégicas próximas ao metrô, CPTM e monotrilho, permitindo comparação de condições exclusivas e escolha da melhor oportunidade para cada perfil de comprador.

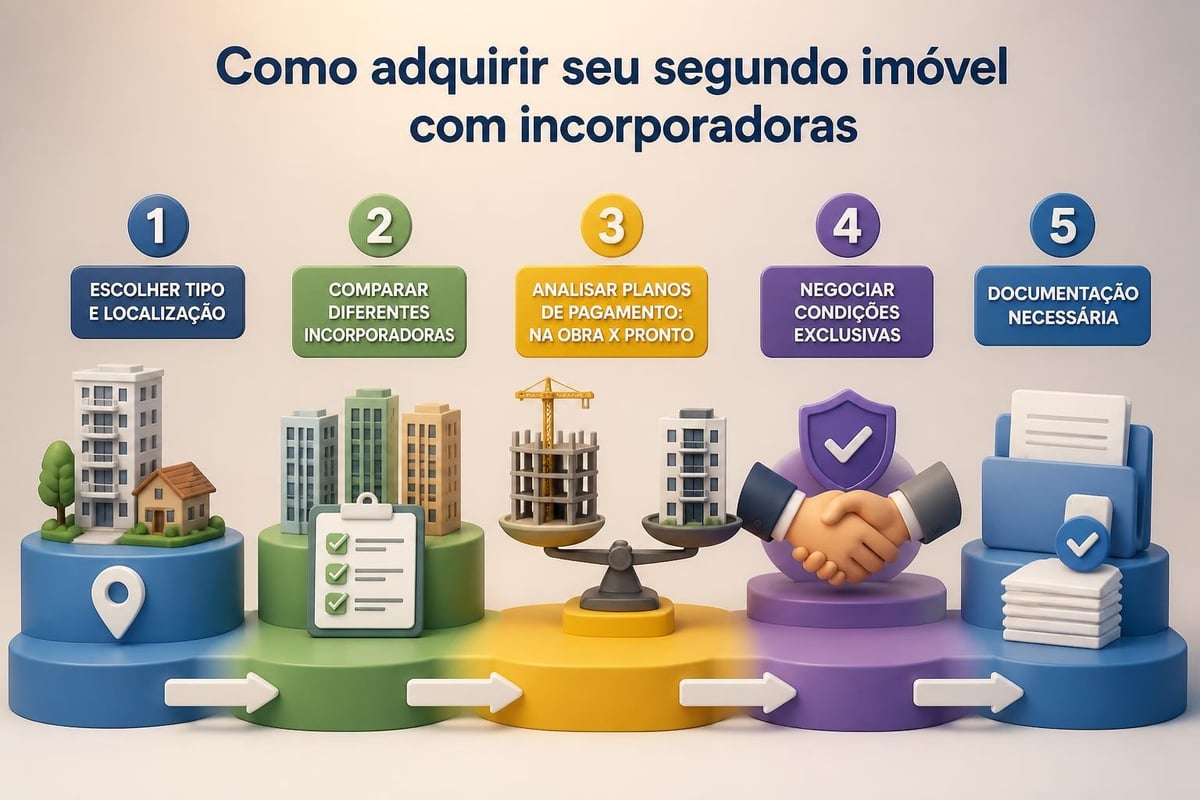
A compra de um segundo imóvel representa importante passo na diversificação patrimonial. Diferentemente de investimentos financeiros, o setor imobiliário oferece tangibilidade, proteção contra inflação e potencial de geração de renda passiva.
Cada objetivo demanda estratégia diferente na escolha do segundo imóvel. A análise cuidadosa do propósito orienta decisões sobre localização, tipo de imóvel e estrutura de financiamento.
Segundo imóvel para renda:
Foco em rentabilidade e facilidade de locação
Preferência por studios e apartamentos compactos
Localização próxima a universidades, centros comerciais ou estações de metrô
Acabamentos duráveis e baixa manutenção
Exemplos: studios em regiões centrais
Segundo imóvel para uso futuro (filhos, aposentadoria):
Horizonte de longo prazo
Foco em valorização superior à rentabilidade imediata
Regiões em desenvolvimento ou consolidadas
Possibilidade de metragem maior
Segundo imóvel para temporada:
Localização em áreas de lazer ou turismo
Potencial de aluguel por temporada (Airbnb, plataformas)
Consideração de custos de manutenção à distância
Aspectos legais de locação de curta duração
São Paulo continua sendo o principal mercado imobiliário brasileiro, com dinâmica própria e oportunidades em diversas regiões. Compreender as tendências atuais ajuda na tomada de decisão sobre onde e quando investir em um segundo imóvel.
Os relatórios DataZAP do mercado imobiliário fornecem análises detalhadas sobre oferta, demanda e evolução de preços em diferentes regiões da capital e área metropolitana. Em 2026, observa-se movimento interessante de valorização em regiões periféricas bem conectadas ao transporte público.
Tendências observadas em 2026:
Valorização acelerada em regiões próximas a novas estações de metrô
Demanda crescente por studios e apartamentos compactos
Preferência por empreendimentos com infraestrutura completa
Aumento do interesse em imóveis para home office
Consolidação de regiões como Barueri e Cotia na região metropolitana
A escolha da região impacta diretamente o sucesso do investimento. Áreas consolidadas oferecem maior segurança, enquanto regiões em desenvolvimento apresentam potencial de valorização superior.
Regiões com diferentes perfis:
Barueri - Alphaville: Alto padrão, infraestrutura completa, público corporativo
Barueri - Tambore: Crescimento acelerado, mix residencial e comercial
Carapicuíba: Opções acessíveis, expansão do metrô
Cotia: Valorização crescente, qualidade de vida
A formalização da compra de um segundo imóvel exige atenção redobrada aos aspectos jurídicos. Contratos bem estruturados protegem o comprador e garantem segurança jurídica à transação.
O processo de compra envolve extensa documentação, tanto pessoal quanto do imóvel. Construtoras e instituições financeiras exigem comprovações específicas para segundo imóvel.
Documentos do comprador:
Documentos pessoais (RG, CPF, comprovante de residência, estado civil)
Comprovação de renda (holerites, declaração IR, extratos bancários)
Certidões negativas (cível, criminal, protestos)
Informações sobre primeiro imóvel (se financiado)
Declaração de Imposto de Renda completa
Documentos do imóvel:
Matrícula atualizada
Certidões negativas de débitos (IPTU, condomínio)
Habite-se ou documentação da construtora
Memorial descritivo e plantas aprovadas
CND (Certidão Negativa de Débitos) da construtora
Contratos de compra e venda devem contemplar proteções específicas, especialmente em imóveis na planta. A revisão jurídica antes da assinatura é recomendável.
Cláusulas essenciais:
Especificação detalhada do imóvel (metragem, vagas, acabamentos)
Cronograma de obra e penalidades por atraso
Condições de pagamento e reajustes
Possibilidade de distrato e condições de devolução
Garantias da construtora e prazo de assistência técnica
Um segundo imóvel integra o patrimônio familiar e deve ser considerado no planejamento sucessório. Estratégias fiscais legais podem reduzir a carga tributária e facilitar a transmissão futura.
A forma como o segundo imóvel é adquirido e titulado tem implicações fiscais e sucessórias importantes. Diferentes estruturas atendem a objetivos distintos.
Opções de titularidade:
Individual: Simplicidade, mas exposição a processos e sucessão complexa
Conjunta (casal): Proteção parcial, comunicação de bens conforme regime
Holding familiar: Planejamento sucessório, proteção patrimonial, custos de manutenção
Pessoa jurídica: Tributação diferenciada, complexidade administrativa
Para quem adquire o segundo imóvel pensando nos herdeiros, avaliar doação em vida pode trazer vantagens. O ITCMD (Imposto sobre Transmissão Causa Mortis e Doação) em São Paulo é de 4%, tanto para herança quanto doação.
Vantagens da doação em vida:
Planejamento sucessório antecipado
Possibilidade de reserva de usufruto
Redução de conflitos futuros
Controle sobre destinação do patrimônio
A aquisição de um segundo imóvel representa decisão estratégica que combina objetivos financeiros, familiares e de investimento, exigindo análise cuidadosa de tributação, financiamento e retorno esperado. Para facilitar essa jornada e encontrar as melhores oportunidades em apartamentos e studios em São Paulo, direto das construtoras e com condições exclusivas, explore o portfólio completo de mais de 370 construtoras no SEGUNDO IMÓVEL e descubra o imóvel ideal para seus objetivos.
