Comprar imóvel com lazer completo compensa?
Terça, 22 de setembro de 2026

 SEGUNDO IMÓVEL
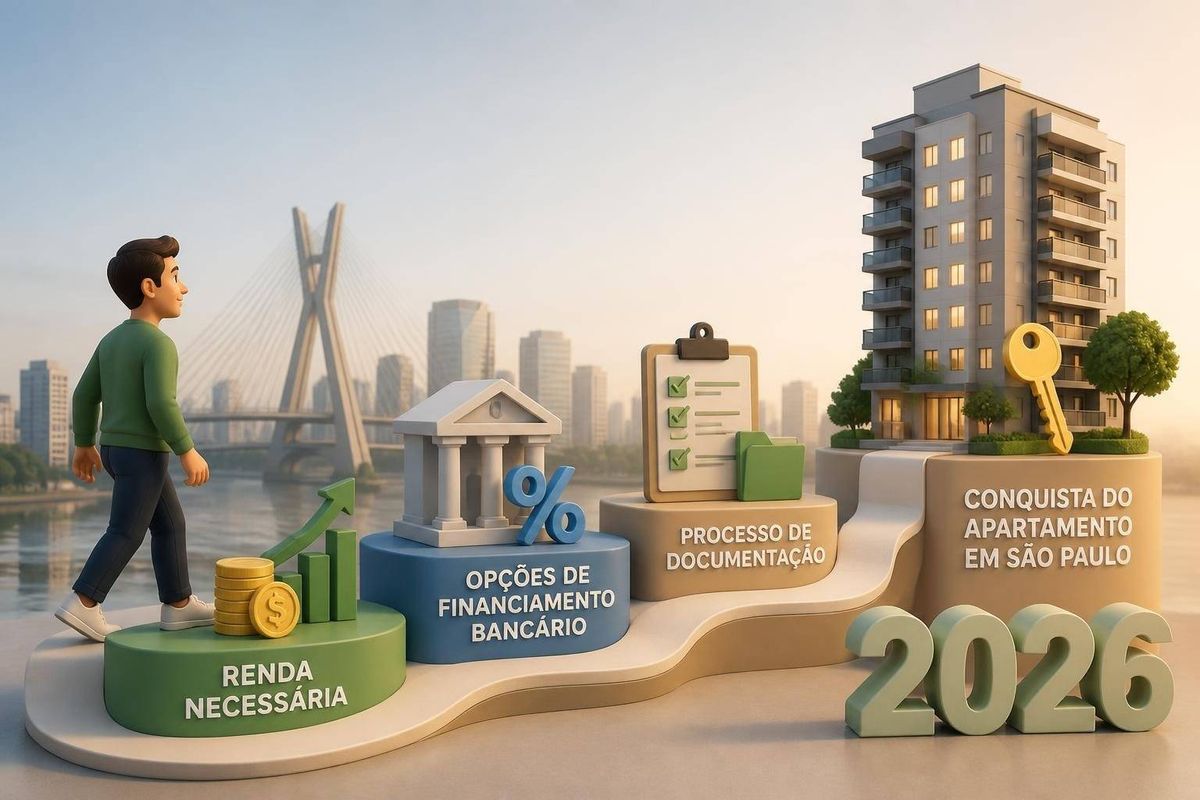
Adquirir um imóvel na maior metrópole do Brasil representa um marco importante na vida de milhares de brasileiros. O processo de financiar apartamento em sp envolve múltiplas variáveis, desde a escolha do banco financiador até a compreensão das taxas de juros e condições oferecidas. Com o mercado imobiliário paulistano em constante transformação e taxas de financiamento que variam conforme perfil do comprador e tipo de imóvel, conhecer profundamente as opções disponíveis se torna essencial para tomar decisões estratégicas e economicamente viáveis.
As opções bancárias disponíveis para quem deseja financiar apartamento em sp são diversas, cada uma apresentando particularidades que podem impactar significativamente o custo total da operação.
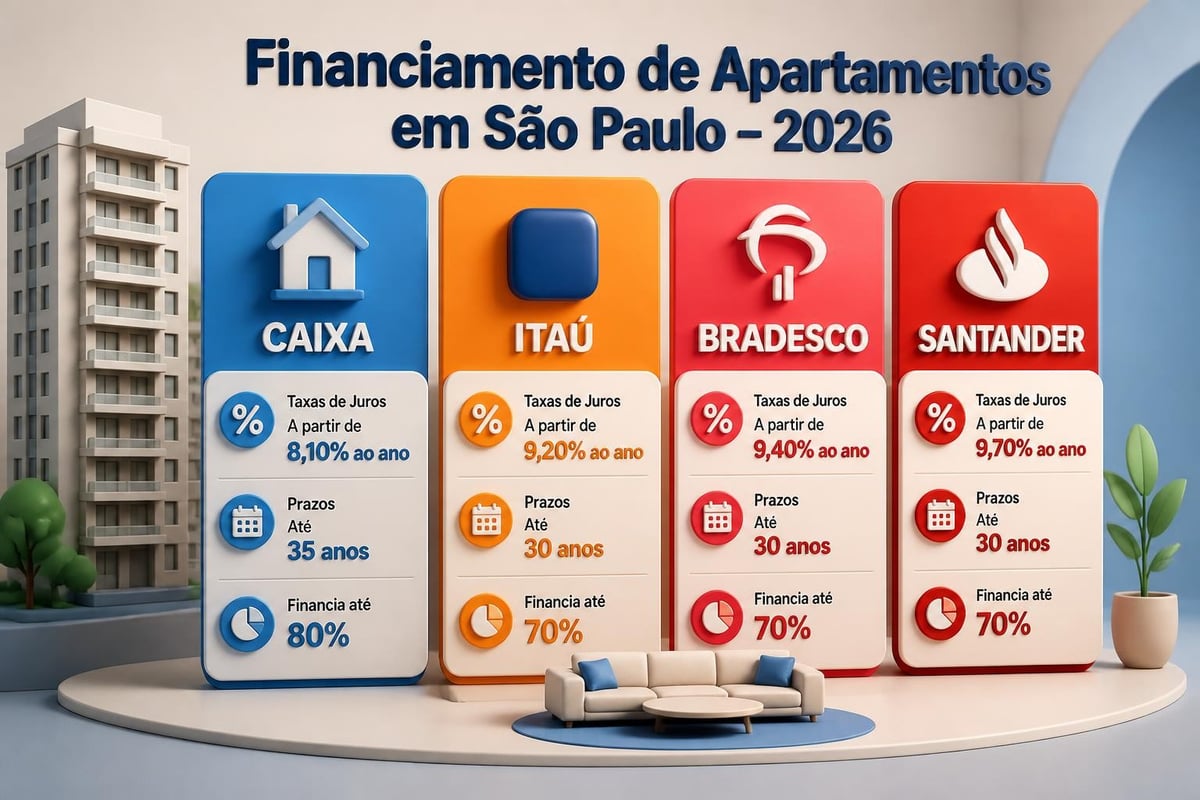
A Caixa permanece como a instituição líder em financiamento imobiliário no Brasil, operando tanto com recursos do FGTS quanto com recursos da poupança (Sistema Brasileiro de Poupança e Empréstimo). Para 2026, a instituição oferece taxas competitivas que variam conforme a modalidade escolhida e o relacionamento do cliente.
O processo de financiamento pela Caixa requer documentação específica e análise criteriosa de crédito. A vantagem principal reside na possibilidade de utilização do FGTS como entrada e amortização das parcelas.
Vantagens da Caixa:
Possibilidade de uso integral do FGTS
Programas habitacionais exclusivos
Ampla rede de atendimento em São Paulo
Parcerias diretas com construtoras
Instituições como Itaú, Bradesco, Santander e Banco do Brasil oferecem condições diferenciadas para clientes com relacionamento estabelecido. Uma comparação detalhada entre estas instituições revela que as taxas podem variar significativamente.
|
Banco |
Taxa Média (a.a.) |
Prazo Máximo |
Valor Financiável |
|---|---|---|---|
|
Caixa |
9,5% - 11,2% |
35 anos |
Até 80% |
|
Itaú |
10,2% - 12,5% |
35 anos |
Até 90% |
|
Bradesco |
10,0% - 12,0% |
30 anos |
Até 80% |
|
Santander |
10,5% - 12,8% |
35 anos |
Até 85% |
A renda mensal comprovada representa o fator determinante na aprovação do financiamento. Em São Paulo, onde os valores dos imóveis variam drasticamente entre regiões, compreender os requisitos de renda torna-se fundamental.
Os bancos geralmente aplicam a regra de que a parcela do financiamento não pode comprometer mais de 30% da renda familiar líquida. Para imóveis de maior valor, algumas instituições aceitam até 35%, desde que o comprador apresente garantias adicionais.
A renda necessária varia conforme a localização do imóvel, com bairros nobres exigindo rendimentos significativamente superiores. Um apartamento de R$ 500.000 na Zona Leste pode exigir renda familiar de R$ 8.000, enquanto um imóvel similar na região dos Jardins demandaria renda acima de R$ 15.000.
Fatores que influenciam a análise de renda:
Tempo de trabalho na empresa atual
Histórico de crédito (score)
Comprometimento com outras dívidas
Idade do solicitante
Estabilidade profissional
Para comprovar renda e dar andamento ao processo de financiar apartamento em sp, os bancos exigem documentação específica:
Trabalhadores CLT: Três últimos contracheques, declaração de imposto de renda, extrato FGTS
Autônomos: Declaração completa de IR dos dois últimos anos, extratos bancários de 6 meses
Empresários: Contrato social, balanços patrimoniais, declarações de IR pessoa física e jurídica
Aposentados: Extrato de benefício do INSS, declaração de imposto de renda
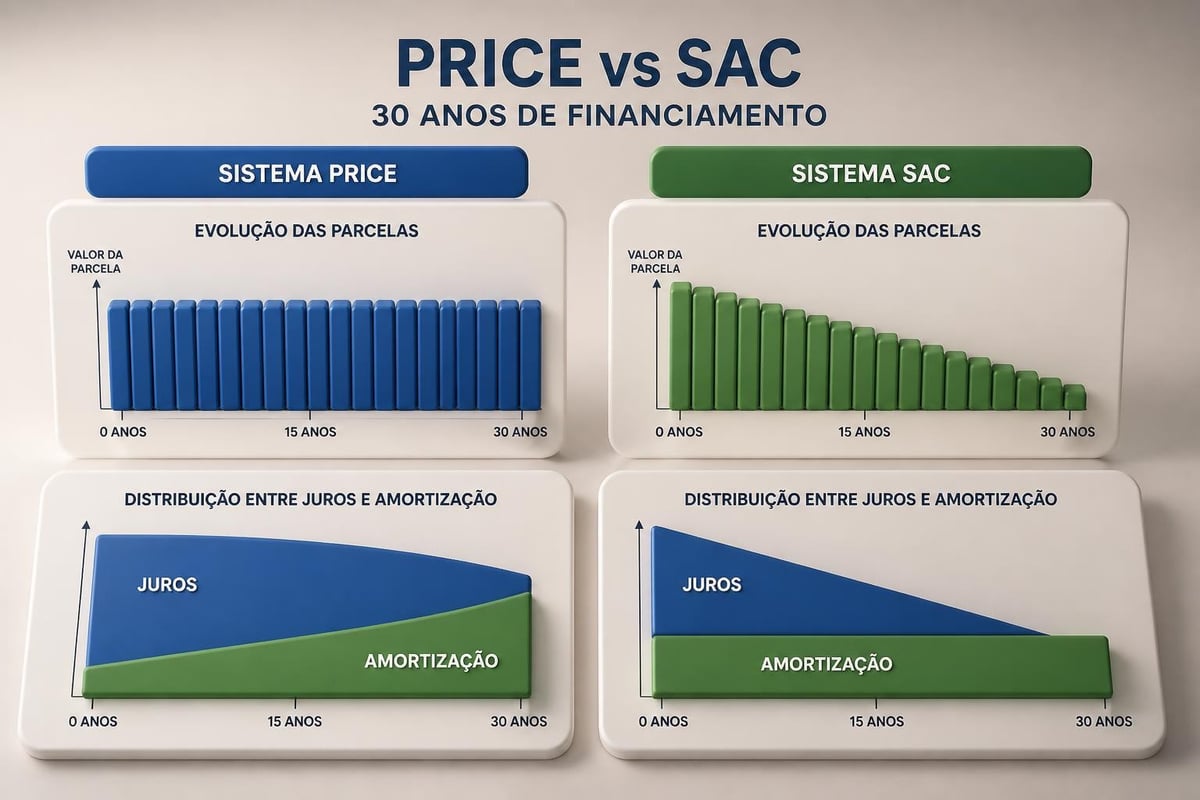
Diferentes sistemas de amortização impactam diretamente no valor total pago ao longo do financiamento.
Neste sistema, as parcelas permanecem fixas durante todo o período do financiamento. Inicialmente, a maior parte da parcela corresponde aos juros, enquanto a amortização do principal aumenta gradualmente.
O SAC apresenta parcelas decrescentes ao longo do tempo. A amortização permanece constante, enquanto os juros diminuem a cada mês. Embora as parcelas iniciais sejam mais altas, o custo total do financiamento tende a ser menor.
|
Característica |
Price |
SAC |
|---|---|---|
|
Parcela Inicial |
Menor |
Maior |
|
Evolução |
Constante |
Decrescente |
|
Juros Totais |
Mais alto |
Mais baixo |
|
Amortização |
Crescente |
Constante |
O governo federal oferece programas que facilitam o acesso ao financiamento imobiliário, especialmente para imóveis de menor valor.
Para 2026, o programa continua atendendo famílias com renda de até R$ 8.000 mensais. As opções de apartamentos acessíveis em São Paulo incluem empreendimentos em regiões como Zona Leste, Sul e extremos da cidade.
Faixas do programa:
Faixa 1: Renda até R$ 2.640 (subsídios de até R$ 55.000)
Faixa 2: Renda entre R$ 2.640 e R$ 4.400 (subsídios menores)
Faixa 3: Renda entre R$ 4.400 e R$ 8.000 (taxas reduzidas)
Sucessor do Minha Casa, Minha Vida, este programa ampliou as possibilidades de financiamento e trouxe condições diferenciadas para imóveis sustentáveis.
O valor da entrada representa um ponto crucial no planejamento para financiar apartamento em sp. Quanto maior o montante inicial, menores serão os juros pagos ao longo do tempo.
Embora alguns bancos financiem até 90% do valor do imóvel, especialistas recomendam entrada mínima de 20% a 30%. Este percentual reduz significativamente o custo total do financiamento e facilita a aprovação do crédito.
O Fundo de Garantia pode ser utilizado de três formas distintas:
Como parte ou totalidade da entrada
Para amortização de parcelas durante o financiamento
Para quitação total do saldo devedor
Requisitos para uso do FGTS:
Mínimo de três anos de trabalho sob regime CLT
Não possuir financiamento ativo com uso de FGTS
Imóvel avaliado em até R$ 1,5 milhão na região metropolitana de São Paulo
Quem busca simplificar o processo de comparação entre diferentes opções disponíveis pode contar com o portal SEGUNDO IMÓVEL, que reúne empreendimentos de mais de 370 construtoras com condições de pagamento variadas e atendimento especializado para cada perfil de comprador.

Além das parcelas mensais, financiar apartamento em sp envolve diversos custos que devem ser considerados no planejamento financeiro.
Avaliação do imóvel: R$ 2.500 a R$ 4.000
Registro em cartório: 2% a 3% do valor do imóvel
Tarifa de contratação: 0,3% a 0,5% do valor financiado
Seguro obrigatório: MIP (Morte e Invalidez Permanente) e DFI (Danos Físicos ao Imóvel)
O seguro prestamista integra a parcela mensal e representa proteção tanto para o comprador quanto para a instituição financeira. Em caso de morte ou invalidez permanente, a dívida é quitada automaticamente.
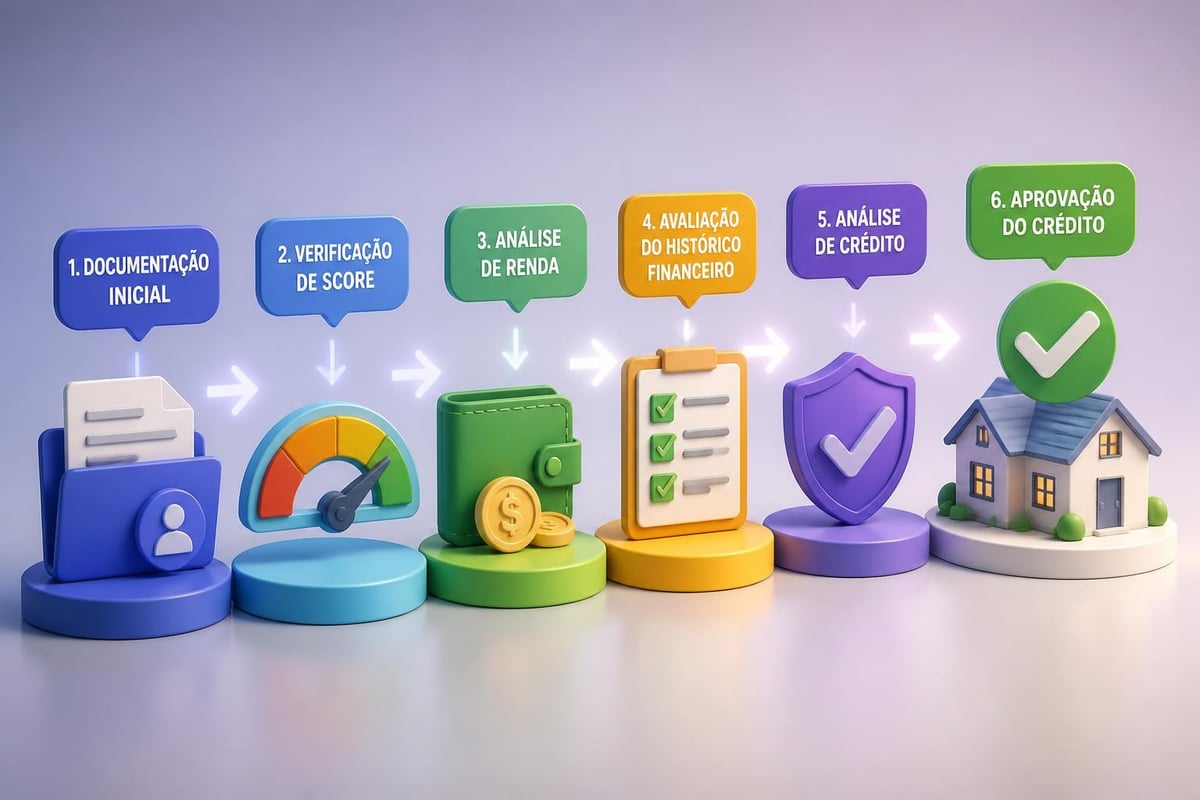
A aprovação do financiamento depende fundamentalmente da análise de crédito realizada pela instituição financeira. O score de crédito, calculado por empresas como Serasa e Boa Vista, influencia diretamente as condições oferecidas.
Pagar todas as contas em dia consistentemente
Manter o CPF regularizado sem pendências
Diversificar o relacionamento bancário
Evitar consultas excessivas ao crédito
Manter dados cadastrais atualizados
Um score acima de 700 pontos geralmente resulta em aprovações mais rápidas e condições mais favoráveis. Compradores com score inferior a 400 enfrentam dificuldades significativas e podem ter seus pedidos negados.
Pequenas decisões estratégicas podem resultar em economias significativas ao longo dos anos de financiamento.
Realizar amortizações extras sempre que possível reduz o saldo devedor e, consequentemente, os juros totais. Existem duas opções ao fazer amortização:
Reduzir o valor da parcela: Mantém o prazo original e diminui o comprometimento mensal da renda Reduzir o prazo: Mantém o valor da parcela mas antecipa a quitação total do financiamento
A portabilidade permite transferir o financiamento para outra instituição que ofereça condições mais vantajosas. Em 2026, este processo tornou-se ainda mais ágil, podendo ser concluído em até 30 dias.
Antes de iniciar qualquer processo para financiar apartamento em sp, verificar a situação documental do imóvel é essencial para evitar problemas futuros.
Matrícula atualizada do imóvel
Certidão negativa de débitos condominiais
IPTU quitado ou parcelado regularmente
Certidão de ônus reais
Habite-se (para imóveis novos)
A análise da documentação do imóvel deve ser realizada preferencialmente com auxílio de um advogado especializado em direito imobiliário, garantindo segurança jurídica na transação.
Compreender o cronograma completo ajuda no planejamento e evita surpresas durante a jornada de compra.
Semana 1-2: Simulação e escolha do banco
Semana 3-4: Entrega de documentação completa
Semana 5-6: Análise de crédito e avaliação do imóvel
Semana 7-8: Aprovação e assinatura do contrato
Semana 9-10: Registro em cartório e liberação de recursos
O processo completo pode levar de 45 a 90 dias, dependendo da complexidade da análise e da documentação apresentada.
Financiar apartamentos ainda em construção requer atenção especial aos termos contratuais e prazos de entrega.
Vantagens:
Valores geralmente mais baixos
Possibilidade de escolher unidades com melhor localização no empreendimento
Valorização entre a compra e a entrega
Riscos:
Atraso na entrega da obra
Alterações no projeto original
Necessidade de recursos próprios durante a obra
As construtoras parceiras geralmente oferecem condições facilitadas durante o período de obras, com parcelas reduzidas até a entrega das chaves. É fundamental verificar a reputação da construtora e o histórico de entregas antes de comprometer-se.
O mercado de São Paulo apresenta dinâmicas específicas que influenciam as condições de financiamento e os valores dos imóveis.
Bairros próximos a estações de metrô, CPTM e monotrilho continuam apresentando valorização acelerada. A expansão do transporte público impacta diretamente a demanda e, consequentemente, os preços.
Segundo especialistas, avaliar fatores como risco de enchentes também se tornou fundamental na escolha do imóvel, especialmente após eventos climáticos extremos que afetaram diversas regiões da cidade nos últimos anos.
A política monetária do Banco Central influencia diretamente as taxas praticadas pelos bancos. Acompanhar as tendências da taxa Selic ajuda a identificar momentos mais favoráveis para contratar o financiamento.
Além do financiamento bancário convencional, existem outras modalidades que podem ser mais adequadas dependendo do perfil do comprador.
O consórcio representa uma alternativa sem juros, onde o comprador paga taxas administrativas mensais até ser contemplado por sorteio ou lance. Esta modalidade exige planejamento de longo prazo e paciência.
Algumas construtoras oferecem parcelamento direto durante o período de obras, sem intermediação bancária. Esta opção geralmente apresenta juros menores, mas exige comprovação de renda rigorosa.
A etapa final do processo requer atenção aos detalhes contratuais que regerão a relação por décadas.
Taxa de juros efetiva e sistema de amortização
Cláusulas sobre antecipação e portabilidade
Penalidades por atraso no pagamento
Condições para quitação antecipada
Renovação anual dos seguros
Especialistas recomendam a leitura integral do contrato, preferencialmente com assessoria jurídica, antes da assinatura. Pequenas cláusulas podem impactar significativamente o custo total da operação.
Clientes com histórico estabelecido na instituição financeira frequentemente obtêm condições diferenciadas ao financiar apartamento em sp.
Redução na taxa de juros
Isenção de tarifas administrativas
Agilidade na análise de crédito
Flexibilidade em situações adversas
Manter investimentos, conta corrente movimentada e uso regular de produtos bancários por pelo menos seis meses antes de solicitar o financiamento pode resultar em economia significativa.
A decisão entre pagar à vista ou financiar envolve análise criteriosa de custos de oportunidade e objetivos financeiros pessoais.
Um apartamento de R$ 500.000 financiado em 30 anos com taxa de 10% ao ano resulta em pagamento total aproximado de R$ 950.000. Esta diferença de R$ 450.000 deve ser comparada com o rendimento potencial deste capital se investido em outras aplicações.
|
Cenário |
Investimento Inicial |
Custo Total |
Patrimônio em 30 Anos |
|---|---|---|---|
|
À Vista |
R$ 500.000 |
R$ 500.000 |
Imóvel + Aluguel Evitado |
|
Financiado |
R$ 100.000 (entrada) |
R$ 950.000 |
Imóvel + R$ 400.000 Investidos |
A análise das vantagens e desvantagens considera não apenas o custo financeiro, mas também aspectos comportamentais e objetivos de vida.
Compreender as implicações fiscais ajuda no planejamento tributário e pode resultar em economia adicional.
Os juros pagos no financiamento de imóvel residencial podem ser deduzidos na declaração anual de imposto de renda, até o limite estabelecido pela Receita Federal. Para 2026, este benefício permanece válido e representa economia real para contribuintes que optam pela declaração completa.
O Imposto de Transmissão de Bens Imóveis (ITBI) incide sobre a compra e varia conforme o município. Em São Paulo, a alíquota é de 3% sobre o valor venal ou de venda, o que for maior.
Financiar apartamento em sp representa uma jornada que exige planejamento, conhecimento do mercado e comparação detalhada entre as opções disponíveis. Com taxas de juros que variam significativamente entre instituições, prazos que podem chegar a 35 anos e diferentes sistemas de amortização, cada decisão impacta diretamente o custo total da operação. O SEGUNDO IMÓVEL simplifica este processo conectando você a mais de 370 construtoras em São Paulo, oferecendo comparação transparente de empreendimentos, condições exclusivas e atendimento especializado para encontrar o apartamento ideal com as melhores condições de financiamento para seu perfil.
